Domain unterfamilien.de kaufen?
Wir ziehen mit dem Projekt
unterfamilien.de um.
Sind Sie am Kauf der Domain
unterfamilien.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain unterfamilien.de kaufen?
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
Ähnliche Suchbegriffe für Bilanziert
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Alessi, Serviergeschirr, Pepa Antipastiplatte mit vier Unterteilungen„Pepa“ Antipastiplatte, vier Abteilungen aus Edelstahl 18/10, entworfen vom spanischen Architekten Lluís Clotet. Die scheinbar zufällige Form wurde sorgfältig studiert, um verschiedene Einsatzmöglichkeiten und Mengen für die Appetithäppchen eines Aperitifs oder einer Vorspeise anzubieten. Die Formen reichen von einer kleinen Schüssel für Salzgebäck bis hin zu grösseren Varianten, die in zwei, drei oder vier Abschnitte unterteilt sind. Der besondere Verlauf der Form mit seinen Vertiefungen und Falten sowie des Bodens eignet sich ideal für Saucen, da sie so von den anderen Lebensmitteln getrennt sind. Clotet gehört zu den Designern, die versuchen, der Perfektion der Form zu widersprechen, einer Perfektion, die heute als Spiegelbild einer industriellen Produktion angesehen wird, die sich weit vom Denken und handwerklichen Schaffen des Menschen entfernt hat. Clotet hat allen Objekten, die er für Alessi geschaffen hat, Namen gegeben, die dem literarischen Werk des Dichters J. V. entlehnt sind.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumwoll-Zweige, 34 cmBaumwoll-Zweige mit Steckdraht, Farbe: braun-weiß, Blütengröße: 4 cm Ø, Länge: 34 cm, Inhalt: 6 Stück.Baumwolle ist nicht nur die wichtigste Bekleidungsfaser, sondern auch äußerst schön anzusehen. Dekorieren Sie Ihre vier Wände mit diesem echten Baumwoll-Zweig und schaffen Sie so eine moderne, natürliche Atmosphäre. Mit dem Draht können Sie die Ästchen mit den watteartigen Samenkapseln nach Ihren eigenen Vorstellungen positionieren.Achtung: Da es sich um Naturmaterial handelt, sind Farb- und Formabweichungen möglich.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter

-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanziert:
-
Alessi, Serviergeschirr, Pepa Antipastiplatte mit vier Unterteilungen„Pepa“ Antipastiplatte, vier Abteilungen aus Edelstahl 18/10, entworfen vom spanischen Architekten Lluís Clotet. Die scheinbar zufällige Form wurde sorgfältig studiert, um verschiedene Einsatzmöglichkeiten und Mengen für die Appetithäppchen eines Aperitifs oder einer Vorspeise anzubieten. Die Formen reichen von einer kleinen Schüssel für Salzgebäck bis hin zu grösseren Varianten, die in zwei, drei oder vier Abschnitte unterteilt sind. Der besondere Verlauf der Form mit seinen Vertiefungen und Falten sowie des Bodens eignet sich ideal für Saucen, da sie so von den anderen Lebensmitteln getrennt sind. Clotet gehört zu den Designern, die versuchen, der Perfektion der Form zu widersprechen, einer Perfektion, die heute als Spiegelbild einer industriellen Produktion angesehen wird, die sich weit vom Denken und handwerklichen Schaffen des Menschen entfernt hat. Clotet hat allen Objekten, die er für Alessi geschaffen hat, Namen gegeben, die dem literarischen Werk des Dichters J. V. entlehnt sind.112,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Baumwoll-Zweige, 34 cmBaumwoll-Zweige mit Steckdraht, Farbe: braun-weiß, Blütengröße: 4 cm Ø, Länge: 34 cm, Inhalt: 6 Stück.Baumwolle ist nicht nur die wichtigste Bekleidungsfaser, sondern auch äußerst schön anzusehen. Dekorieren Sie Ihre vier Wände mit diesem echten Baumwoll-Zweig und schaffen Sie so eine moderne, natürliche Atmosphäre. Mit dem Draht können Sie die Ästchen mit den watteartigen Samenkapseln nach Ihren eigenen Vorstellungen positionieren.Achtung: Da es sich um Naturmaterial handelt, sind Farb- und Formabweichungen möglich.5,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wie wird Mietkauf bilanziert?
Mietkauf wird in der Bilanz als Finanzierungsgeschäft behandelt. Dabei wird das zu erwerbende Vermögensobjekt als Anlagevermögen aktiviert und die entsprechende Verbindlichkeit als langfristiger Finanzierungsschulden ausgewiesen. Die Ratenzahlungen werden als Tilgung der Verbindlichkeit und Zinsaufwand verbucht. Der Mietkaufvertrag muss klar definierte Konditionen und Bedingungen enthalten, um als Finanzierungsgeschäft und nicht als reiner Mietvertrag behandelt zu werden. Die Bilanzierung erfolgt nach den Vorschriften des Handelsgesetzbuches (HGB) oder internationalen Rechnungslegungsstandards (IFRS), je nachdem, welche Regelungen für das Unternehmen gelten. **
-
Wer bilanziert bei Leasing?
Wer bilanziert bei Leasing? Bei Leasinggeschäften wird zwischen dem Leasinggeber und dem Leasingnehmer unterschieden. Der Leasinggeber bilanziert das Leasingobjekt in seiner Bilanz, da er weiterhin rechtlicher Eigentümer des Objekts ist. Der Leasingnehmer hingegen bilanziert die Leasingraten als laufende Kosten in seiner Bilanz. Die genaue Bilanzierung hängt jedoch von der Art des Leasingvertrags ab, ob es sich um ein Finanzierungsleasing oder ein Operating-Leasing handelt. In beiden Fällen müssen die Bilanzierungsvorschriften eingehalten werden, um eine korrekte Darstellung in der Bilanz sicherzustellen. **
-
Wie wird Leasing bilanziert?
Leasing wird je nach Art des Leasingvertrags entweder als Finanzierungsleasing oder als Operating-Leasing bilanziert. Beim Finanzierungsleasing wird der Leasinggegenstand in der Bilanz des Leasingnehmers aktiviert und als finanzielle Verbindlichkeit erfasst. Beim Operating-Leasing hingegen wird der Leasinggegenstand nicht in der Bilanz des Leasingnehmers ausgewiesen, sondern die Leasingraten werden als laufende Aufwendungen verbucht. Die Bilanzierung von Leasingverhältnissen erfolgt nach den Vorschriften des International Financial Reporting Standards (IFRS) oder des Handelsgesetzbuches (HGB), je nachdem, welche Rechnungslegungsvorschriften anzuwenden sind. Es ist wichtig, die Art des Leasingvertrags genau zu prüfen, um die korrekte bilanzielle Behandlung sicherzustellen. **
-
Wer bilanziert bei Mietkauf?
Bei einem Mietkauf bilanziert der Käufer, da er das wirtschaftliche Eigentum an dem gekauften Gut erwirbt. Dies bedeutet, dass der Käufer das Gut in seiner Bilanz aktiviert und die entsprechenden Verbindlichkeiten aus dem Mietkaufvertrag passiviert. Der Verkäufer bilanziert hingegen den Verkaufserlös sowie die entstandene Verbindlichkeit aus dem Mietkaufvertrag. Es ist wichtig, dass beide Parteien ihre Bilanzen entsprechend den geltenden Rechnungslegungsvorschriften korrekt ausweisen, um eine transparente und korrekte Darstellung der finanziellen Situation zu gewährleisten. Wer letztendlich die Bilanzierung vornimmt, hängt von den individuellen Vereinbarungen zwischen den Vertragsparteien und den jeweiligen Bilanzierungsrichtlinien ab. **
Ähnliche Suchbegriffe für Bilanziert
-
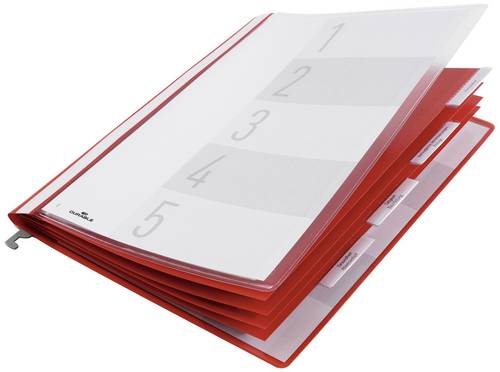
Durable Personalhefter 255403 255403 Anzahl Unterteilungen:5 Rot 1St.Gesucht und schnell gefunden: Die Hefter mit 5 Unterteilungen und separaten Heftmechaniken ermöglichen die übersichtliche Organisation von Projektakten und Dokumentationen. . Organisationshefter mit 5 Unterteilungen mit separaten Heftmechaniken . Ideal als Personalhefter verwendbar: Vorgedrucktes Deckblatt und Table für den direkten Einsatz als Personalakte . Beschriftung des Deckblattes durch Einschieben in die transparente Vordertasche . Zusätzliche Beschriftung durch seitlichen Beschriftungsstreifen und variabel einsetzbare Reiter . Einfache und professionelle Beschriftung mit DURAPRINT . Rückendeckel mit Innentasche für zusätzliche ungelochte Unterlagen . Inkl. Hängeschiene zur Ablage in Hängeregistratur8,41 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
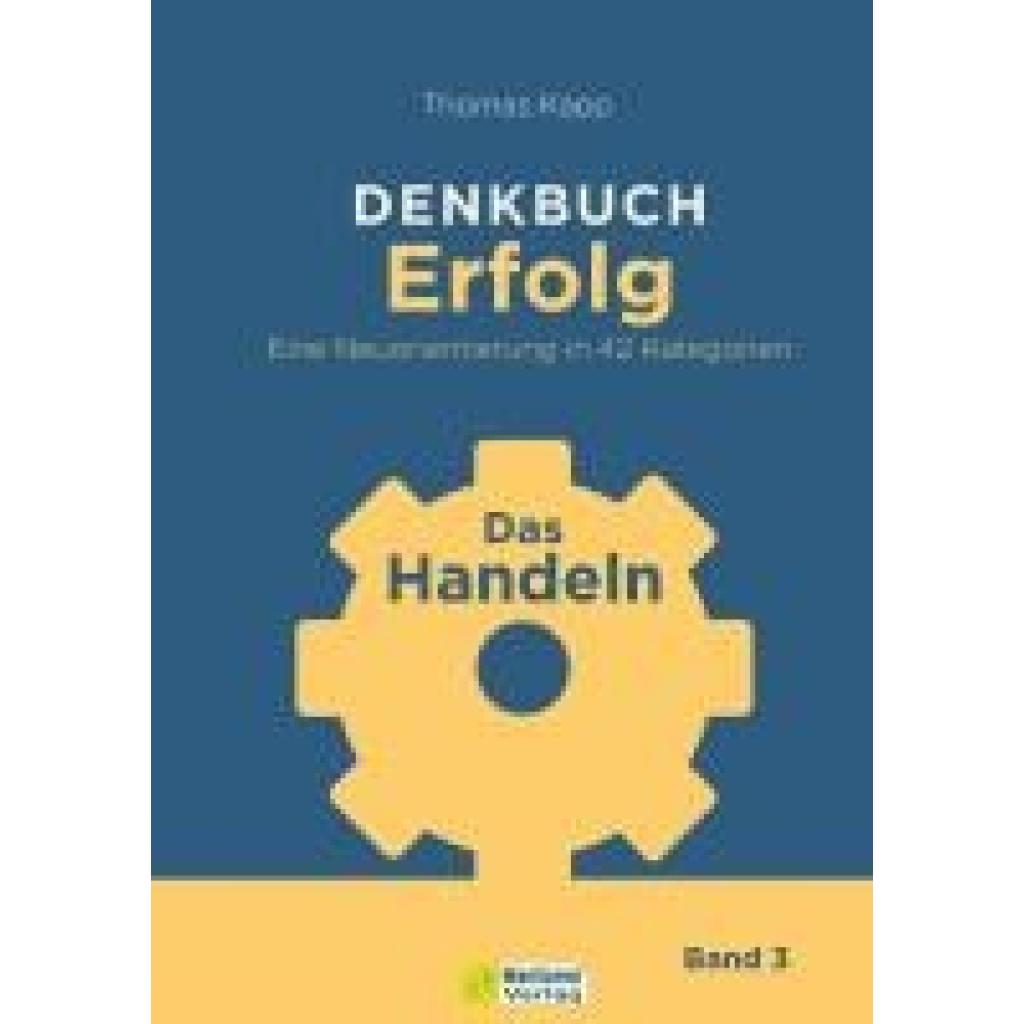
Kapp, Thomas: DENKBUCH Erfolg. Eine Neuorientierung in 42 KategorienDENKBUCH Erfolg. Eine Neuorientierung in 42 Kategorien , Das Handeln , Sport-Pleuel & Teile > Chiptuning & Motortuning , Erscheinungsjahr: 20240930, Produktform: Leinen, Autoren: Kapp, Thomas, Seitenzahl/Blattzahl: 308, Themenüberschrift: SELF-HELP / Motivational & Inspirational, Keyword: Abenteuerreise; Bewusstsein; Denkbuch; Erfolg; Erfolgschancen; Fundamente; Gelassenheit; Glück; Handeln; Herangehensweise; Muster-Erfolg; Nachdenken; Neuorientierung; Orientierung; Stress; Verantwortung; individuell, Fachschema: Hilfe / Lebenshilfe~Lebenshilfe, Warengruppe: HC/Praktische Tipps, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 220, Breite: 158, Höhe: 30, Gewicht: 589, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo werden Abschreibungen bilanziert?
Abschreibungen werden in der Bilanz eines Unternehmens unter den immateriellen Vermögenswerten oder den Sachanlagen ausgewiesen. Sie stellen den Wertverlust von Vermögensgegenständen dar, der aufgrund von Nutzung, Alterung oder technischem Fortschritt entsteht. Durch Abschreibungen wird der Buchwert eines Vermögensgegenstandes über die Nutzungsdauer hinweg verringert. Dies dient dazu, den tatsächlichen Wertverlust des Vermögensgegenstandes im Zeitverlauf korrekt abzubilden und die Bilanz des Unternehmens realistisch darzustellen. Abschreibungen sind somit ein wichtiger Bestandteil der Bilanzierung, um die Vermögens- und Ertragslage eines Unternehmens transparent und nachvollziehbar zu gestalten. **
-
Wie werden Beteiligungen bilanziert?
Wie werden Beteiligungen bilanziert? Beteiligungen werden in der Bilanz nach dem Equity-Methode oder dem Fair-Value-Prinzip bilanziert. Beim Equity-Methode werden Beteiligungen mit dem Eigenkapital des Tochterunternehmens in der Bilanz des Mutterunternehmens ausgewiesen. Beim Fair-Value-Prinzip werden Beteiligungen zum aktuellen Marktwert bewertet und entsprechend in der Bilanz angesetzt. Die Wahl der Bilanzierungsmethode hängt von der Höhe der Beteiligung und dem Einfluss des Mutterunternehmens auf das Tochterunternehmen ab. In der Gewinn- und Verlustrechnung werden Gewinne oder Verluste aus Beteiligungen entsprechend dem gewählten Bilanzierungsansatz erfasst. **
-
Wann muss nach IFRS bilanziert werden?
Nach IFRS müssen Unternehmen bilanzieren, wenn sie entweder börsennotiert sind oder wenn sie sich freiwillig dazu entscheiden, ihre Abschlüsse nach internationalen Rechnungslegungsstandards zu erstellen. Die Anwendung von IFRS ist in vielen Ländern gesetzlich vorgeschrieben, insbesondere in der Europäischen Union. Unternehmen, die nach IFRS bilanzieren, müssen sicherstellen, dass ihre Abschlüsse den internationalen Standards entsprechen und von unabhängigen Wirtschaftsprüfern geprüft werden. Die Einhaltung von IFRS hilft Unternehmen, ihre Abschlüsse international vergleichbar zu machen und das Vertrauen der Investoren zu stärken. **
-
Wie bilanziert man den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust?
Um den Forderungsausfall aus dem vorherigen Geschäftsjahr als Verlust zu bilanzieren, muss dieser als Wertberichtigung auf Forderungen in der Gewinn- und Verlustrechnung erfasst werden. Hierbei wird der Betrag des Forderungsausfalls als Aufwand verbucht, was zu einer Verringerung des Gewinns führt. Gleichzeitig wird der entsprechende Betrag als Minderung des Forderungsbestands in der Bilanz ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.